My SocialCard

- 217.00 Bewertungen
- 3,1
- Downloads
- 100.000+
Unsere Einschätzung zu My SocialCard — Mobxio besuchen
Wer seine Finanzen im Alltag möglichst unkompliziert im Blick behalten möchte, landet schnell bei einer speziellen Frage: Brauche ich wirklich eine umfangreiche Banking-App, oder reicht mir ein Werkzeug, das sich auf meine SocialCard konzentriert? Genau an diesem Punkt setzt My SocialCard an. Ich habe die App als Finanzanwendung betrachtet und dabei weniger auf große Funktionsversprechen als auf ihren praktischen Nutzen im täglichen Umgang mit dem eigenen Guthaben geachtet.
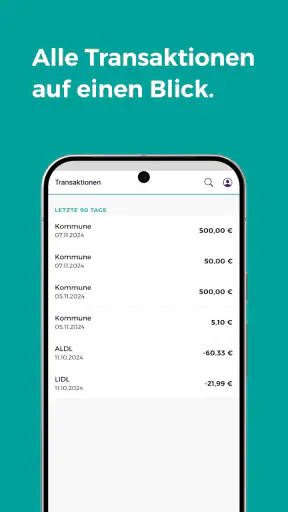
Mein erster Eindruck ist klar: Diese Anwendung richtet sich nicht an Menschen, die ihre gesamte finanzielle Welt in einer einzigen Oberfläche organisieren wollen. Sie ist vielmehr für Nutzer interessant, die einen direkten, leicht verständlichen Zugang zu ihrer SocialCard suchen. Das klingt zunächst schlicht, kann aber im Alltag ein Vorteil sein. Je weniger man sich durch Konten, Wertpapierbereiche, Kreditangebote oder umfangreiche Auswertungen bewegen muss, desto schneller findet man die Information, die man gerade benötigt.
Publk GmbH steht hinter der App. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und seit Anfang Dezember 2024 verfügbar. Die aktuelle Fassung trägt die Versionsnummer 1.3.5 und setzt mindestens ein Betriebssystem der Generation neun voraus. Mit über hunderttausend Installationen hat My SocialCard bereits eine gewisse Reichweite erreicht, auch wenn die durchschnittliche Bewertung von 3,1 bei knapp fünfhundert abgegebenen Bewertungen zeigt, dass die Erfahrungen der Nutzer nicht durchgehend begeistert ausfallen.
Für wen sich My SocialCard im Alltag lohnt
Die wichtigste Entscheidung vor der Installation lautet für mich nicht „Ist die App modern genug?“, sondern „Welche Finanzaufgabe soll sie lösen?“ Wenn ich regelmäßig nur prüfen möchte, wie es um meine SocialCard steht, ist eine fokussierte App grundsätzlich sinnvoller als ein vollgepacktes Finanzprogramm. Der direkte Zugang reduziert die Suche und kann besonders dann angenehm sein, wenn ich unterwegs schnell nachsehen möchte, ob ein bestimmter Betrag verfügbar ist.
Ein realistisches Beispiel: Ich bin auf dem Weg zum Einkauf und möchte vor dem Bezahlen kontrollieren, ob mein verfügbares Guthaben für den geplanten Einkauf ausreicht. In einer allgemeinen Banking-App müsste ich möglicherweise erst das passende Konto auswählen. Bei einer Anwendung, die ausschließlich auf die SocialCard ausgerichtet ist, erwarte ich einen kürzeren Weg zur relevanten Information. Genau diese Konzentration ist der stärkste Grund, My SocialCard überhaupt auszuprobieren.
Auch für Menschen, die mit klassischen Bank-Apps schnell überfordert sind, kann der begrenzte Schwerpunkt hilfreich sein. Wer keine Überweisungen, Sparziele, Depotkurse oder mehreren Konten verwalten möchte, braucht diese Bereiche nicht zwangsläufig. Eine kleinere Oberfläche wirkt dann nicht wie ein Mangel, sondern wie eine bewusste Vereinfachung. Ich würde die App deshalb vor allem Nutzern empfehlen, die eine überschaubare Kontrolle über ihre SocialCard suchen und keine vollständige Finanzzentrale erwarten.
Wichtig ist dabei die eigene Ausgangslage. Wer seine täglichen Ausgaben detailliert kategorisieren, mehrere Banken zusammenführen oder persönliche Budgets planen möchte, sollte seine Erwartungen anpassen. Der Name und die Ausrichtung machen deutlich, dass hier die SocialCard im Mittelpunkt steht. Für eine umfassende Haushaltsplanung wäre eine etablierte Budget-App oder die eigene Bankanwendung wahrscheinlich die passendere Ergänzung.
Welche Kriterien bei der Entscheidung wirklich zählen
Bei einer Finanz-App zählt für mich zuerst die Klarheit. Ich möchte nicht lange überlegen, welche Anzeige für meinen konkreten Zweck wichtig ist. Danach kommt die Alltagstauglichkeit: Lässt sich die App auch dann sinnvoll nutzen, wenn ich nur kurz etwas kontrollieren möchte? Erst an dritter Stelle stehen zusätzliche Komfortfunktionen. Gerade bei einer spezialisierten Anwendung sollte der Kern zuverlässig und verständlich sein, bevor weitere Extras eine Rolle spielen.
Ein weiteres Kriterium ist die Rolle der App im eigenen Finanzsystem. My SocialCard ersetzt nicht automatisch eine Bank-App und auch nicht zwingend eine Haushaltsbuch-App. Ich würde sie eher als spezialisiertes Werkzeug betrachten. Wer bereits eine Banking-App für Überweisungen und Kontostände verwendet, kann My SocialCard als getrennten Zugang für die SocialCard einsetzen. Der Vorteil liegt dann in der klaren Trennung; der Nachteil ist, dass man zwei Anwendungen statt einer verwendet.
Gerade diese Trennung sollte man vor der Installation ehrlich einschätzen. Wenn ich möglichst wenige Apps auf meinem Smartphone haben möchte, könnte eine vorhandene Komplettlösung bequemer sein. Wenn mir dagegen eine übersichtliche Zuständigkeit wichtiger ist, kann die Spezialisierung für weniger Verwirrung sorgen. Die beste Wahl hängt hier weniger von der Menge der Funktionen als vom eigenen Nutzungsablauf ab.
Auch die technische Voraussetzung spielt eine kleine, aber praktische Rolle. Die App läuft ab Betriebssystemversion neun, wodurch sie für viele noch genutzte Geräte grundsätzlich erreichbar bleibt. Für die Entscheidung ist aber nicht nur die Kompatibilität wichtig. Bei Geldangelegenheiten möchte ich auch wissen, ob sich die Bedienung auf meinem konkreten Smartphone flüssig und verständlich anfühlt. Deshalb würde ich nach der Installation zuerst die wichtigsten Ansichten prüfen, statt die App sofort als alleinige Finanzübersicht einzuplanen.
Der stärkste Vorteil: weniger Umwege zur SocialCard
My SocialCard gewinnt dort, wo eine allgemeine Finanz-App zu viel anbietet. Der Wert liegt in der Konzentration auf einen bestimmten Finanzbereich. Ich muss mich nicht durch Funktionen bewegen, die ich für diesen Zweck gar nicht brauche. Das ist besonders nützlich, wenn ich nur den aktuellen Überblick suche und keine längere Finanzplanung durchführen möchte.
Diese Spezialisierung kann außerdem helfen, die eigene Routine zu vereinfachen. Ich könnte mir beispielsweise angewöhnen, vor einem Einkauf kurz den verfügbaren Betrag zu kontrollieren und danach nicht noch weitere Konten oder Kategorien zu öffnen. Eine solche kleine Routine ist realistischer als ein kompliziertes Haushaltsbuch, das man nach wenigen Tagen nicht mehr pflegt. Die App ist damit vor allem dann stark, wenn sie eine konkrete Handlung schneller macht.
Ein weniger offensichtlicher Vorteil ist die gedankliche Trennung zwischen allgemeinem Bankkonto und SocialCard. Manche Nutzer möchten nicht jedes Mal eine vollständige Übersicht ihrer Finanzen öffnen, wenn es nur um die Karte geht. Ein eigener Zugang kann die Kontrolle auf den relevanten Bereich begrenzen. Das ist kein Ersatz für Finanzplanung, aber eine praktische Form der Reduzierung.
Auch der kostenlose Zugang senkt die Einstiegshürde. Ich kann die Anwendung ausprobieren, ohne zunächst eine zusätzliche finanzielle Verpflichtung einzugehen. Das ist bei einer App mit engem Zweck besonders wichtig, denn ich kann erst im eigenen Alltag feststellen, ob der getrennte Zugriff tatsächlich schneller ist als meine bisherige Lösung. Die kostenlose Nutzung macht diesen Vergleich unkomplizierter.
Die Reichweite von mehr als hunderttausend Installationen zeigt außerdem, dass My SocialCard nicht nur für eine sehr kleine Gruppe interessant ist. Das bedeutet nicht automatisch, dass die App für jeden gut funktioniert. Es macht aber deutlich, dass die Idee eines mobilen Zugangs zur SocialCard einen praktischen Bedarf trifft. Die eher gemischte Durchschnittsbewertung erinnert gleichzeitig daran, die eigene Erfahrung nicht durch die Installationszahl vorwegzunehmen.
Wo ich Reibung und Grenzen sehe
Die Bewertung von 3,1 ist für mich ein Signal, genauer hinzusehen. Ich würde daraus nicht ableiten, dass die App grundsätzlich unbrauchbar ist. Eine spezialisierte Finanz-App kann für den richtigen Zweck hilfreich sein und trotzdem Nutzer enttäuschen, die mehr Funktionen, mehr Komfort oder eine andere Darstellung erwarten. Die Bewertung spricht deshalb vor allem für eine realistische Erwartungshaltung.
Die größte mögliche Einschränkung ist die enge Ausrichtung. Wenn ich neben der SocialCard auch mein Girokonto, wiederkehrende Ausgaben, Sparziele und Monatsbudgets verwalten möchte, brauche ich wahrscheinlich weitere Werkzeuge. Dadurch entsteht ein zusätzlicher Wechsel im Alltag. Ich muss dann entscheiden, welche App für welche Information zuständig ist. Für manche Nutzer ist das übersichtlich, für andere schlicht umständlicher.
Ein zweiter Punkt betrifft die Gewohnheit. Wer bereits eine gut funktionierende Bank-App nutzt, hat seine Abläufe möglicherweise fest eingeübt. Der Wechsel zu einer separaten Anwendung lohnt sich nur, wenn My SocialCard einen spürbar kürzeren oder klareren Weg bietet. Ist die bisherige Lösung bereits ausreichend, kann die zusätzliche Installation mehr Aufwand als Nutzen bringen.
Ich würde außerdem vermeiden, die App mit einem vollständigen Haushaltsbuch zu verwechseln. Eine schnelle Kontrolle des relevanten Finanzbereichs ist etwas anderes als eine Analyse des eigenen Konsumverhaltens. Wer wissen möchte, wie viel im Monat für Lebensmittel, Mobilität oder Freizeit ausgegeben wird, braucht dafür ein System mit entsprechenden Kategorien und Auswertungen. My SocialCard ist für diese Aufgabe nicht meine erste Wahl.
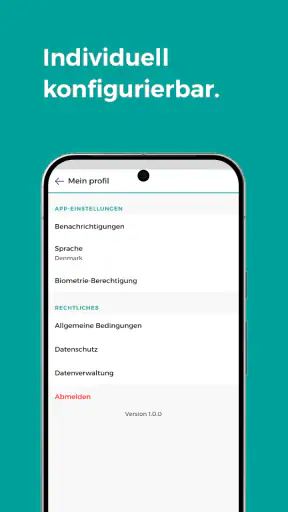
Auch bei einer kostenlosen App bleibt der persönliche Umgang mit Finanzinformationen wichtig. Ich würde die Anwendung nur auf dem eigenen Gerät verwenden, das Smartphone mit einer sicheren Gerätesperre schützen und nach der Einrichtung prüfen, ob die angezeigten Informationen tatsächlich zu meinem erwarteten SocialCard-Zugang passen. Das sind keine besonderen Zusatzfunktionen, sondern sinnvolle Gewohnheiten, die bei jeder Finanzanwendung gelten.
My SocialCard oder eine typische Alternative?
Der faire Vergleich besteht nicht darin, My SocialCard pauschal gegen jede andere Finanz-App antreten zu lassen. Sinnvoller ist die Frage, welche Kategorie die eigene Aufgabe am besten abdeckt. Eine klassische Banking-App ist meist die bessere Wahl, wenn ich Überweisungen, mehrere Konten und den allgemeinen Zahlungsverkehr an einem Ort erledigen möchte. Eine Budget-App passt besser, wenn ich Einnahmen und Ausgaben systematisch analysieren will.
My SocialCard hat seinen Platz dazwischen nicht als vollständiger Ersatz, sondern als fokussierter Zugang. Wenn meine SocialCard der zentrale Punkt ist und ich dafür eine möglichst direkte mobile Übersicht suche, kann die Spezialisierung angenehmer sein. Wenn die Karte dagegen nur ein kleiner Teil meiner Finanzen ist, bringt eine weitere App wahrscheinlich keinen großen Vorteil.
Ein praktischer Entscheidungstest hilft: Ich sollte drei typische Situationen aus meinem Alltag nennen und prüfen, welche Anwendung ich dafür öffnen würde. Geht es meistens nur um die SocialCard, spricht das für My SocialCard. Geht es um Überweisungen, Konten und Monatsplanung, ist eine umfassendere Lösung sinnvoller. Wenn beide Fälle regelmäßig vorkommen, kann die Kombination funktionieren, solange mich der App-Wechsel nicht stört.
Der entscheidende Trade-off ist damit Einfachheit gegen Bündelung. My SocialCard kann den spezialisierten Zugriff übersichtlicher machen, während eine Komplettlösung weniger Wechsel erfordert. Keine der beiden Varianten ist automatisch überlegen. Ich würde die fokussierte App nur dann als Fortschritt empfinden, wenn sie eine bisherige Unsicherheit oder einen unnötigen Suchweg tatsächlich beseitigt.
So würde ich den Wechsel sinnvoll angehen
Der Wechsel kostet zunächst vor allem Aufmerksamkeit, nicht Geld. Ich würde die App installieren, den Zugang einrichten und danach nicht sofort alle bisherigen Finanz-Apps entfernen. Stattdessen würde ich sie einige Tage parallel verwenden. Dabei würde ich beobachten, ob ich den gewünschten SocialCard-Überblick schneller finde und ob die Darstellung für mich verständlich genug ist.
Ein guter Test ist eine konkrete Alltagssituation mit Zeitdruck, etwa vor einem Einkauf oder während einer kurzen Prüfung unterwegs. Wenn ich dann ohne Nachdenken die richtige Information finde, erfüllt die App ihren wichtigsten Zweck. Ein weiterer Test ist die regelmäßige Kontrolle zu Hause: Kann ich den Status nachvollziehen, ohne zusätzlich eine andere Anwendung öffnen zu müssen? Falls nicht, bleibt die Spezialisierung für meinen persönlichen Ablauf möglicherweise zu eng.
Ich würde außerdem die bisherige Anwendung erst dann ersetzen, wenn die neue Routine zuverlässig funktioniert. Das verhindert, dass ich bei einer wichtigen Finanzfrage plötzlich ohne vertrauten Zugang dastehe. Besonders bei einer App mit gemischter Nutzerbewertung ist dieses schrittweise Vorgehen vernünftig. Die kostenlose Nutzung macht es leicht, den Wechsel praktisch zu prüfen, ohne eine kostenpflichtige Entscheidung treffen zu müssen.
Für Familien oder Personen, die eine SocialCard gemeinsam im Alltag verwenden, ist die entscheidende Frage, wer den Überblick benötigt und auf welchem Gerät. Ich würde vorab klären, ob die gewünschte Nutzung mit dem persönlichen Ablauf und den eigenen Zugangsdaten zusammenpasst. Statt mehrere Personen ungeordnet dieselbe Anwendung ausprobieren zu lassen, ist ein klarer, verantwortungsvoller Umgang mit dem Zugang sinnvoller.
Nach der Einrichtung sollte ich mir zudem eine kleine Routine überlegen. Einmaliges Öffnen nach der Installation bringt wenig, wenn die App danach vergessen wird. Ich würde sie an eine konkrete Handlung koppeln, etwa die Kontrolle vor geplanten Ausgaben. So lässt sich schnell feststellen, ob sie im Alltag wirklich Zeit spart oder nur eine weitere ungenutzte App auf dem Smartphone wird.
Mein Urteil für unterschiedliche Nutzer
Ich sehe My SocialCard als vernünftige Option für Menschen, die genau einen Bereich ihrer Finanzen mobil kontrollieren möchten und dafür keine umfangreiche Banking-Oberfläche brauchen. Die kostenlose App von Publk GmbH ist leicht zugänglich, auf die SocialCard konzentriert und kann dadurch eine klare Rolle im Alltag einnehmen. Besonders überzeugend ist sie für Nutzer, die einen direkten, reduzierten Weg bevorzugen.
Ich würde sie dagegen nicht als erste Empfehlung für Personen aussprechen, die eine komplette Finanzverwaltung erwarten. Wer mehrere Konten, Überweisungen, Budgetplanung und detaillierte Auswertungen in einer Anwendung bündeln möchte, ist mit einer klassischen Banking- oder Haushaltsbuch-App wahrscheinlich besser bedient. Auch wer bereits mit seiner bisherigen Lösung zufrieden ist, muss nicht allein wegen der Installationszahl wechseln.
Die Altersfreigabe ab null Jahren und die breite Gerätekompatibilität erleichtern den Einstieg, ersetzen aber nicht den eigenen Praxistest. Die durchschnittliche Bewertung von 3,1 sollte ich ernst nehmen, ohne sie überzubewerten. Für mich bedeutet sie: My SocialCard kann den passenden Anwendungsfall gut treffen, ist aber keine universelle Finanzlösung, die automatisch jedem Nutzer dieselbe Erfahrung bietet.
Mein klares Fazit lautet daher: Ich würde die App ausprobieren, wenn meine SocialCard im Mittelpunkt steht und ich einen kostenlosen, spezialisierten Überblick suche. Ich würde sie parallel zu meiner bisherigen Lösung testen und nur behalten, wenn sie eine konkrete Alltagssituation schneller oder verständlicher macht. Wer eine schlanke Ergänzung statt einer vollständigen Bankzentrale sucht, findet hier einen nachvollziehbaren Versuch; wer alles in einer App erledigen möchte, sollte bei einer umfassenderen Alternative bleiben.
Die besten Seiten von My SocialCard
Wissenswertes zu My SocialCard
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
My SocialCard-FAQ
Was ist My SocialCard und wofür kann ich die App verwenden?
My SocialCard ist eine digitale Visitenkarten-App, mit der du deine beruflichen oder privaten Kontaktdaten elektronisch präsentieren und teilen kannst. Statt gedruckte Karten auszutauschen, erstellst du ein persönliches Profil mit Informationen wie Name, Position, Telefonnummer, E-Mail-Adresse, Website und Social-Media-Links. Je nach Version und Anbieter können zusätzliche Funktionen wie QR-Code, individuelle Gestaltung oder direkte Kontaktaufnahme verfügbar sein.
Wie teile ich meine digitale Visitenkarte mit anderen Personen?
Nach dem Erstellen und Ausfüllen deiner digitalen Karte kannst du sie normalerweise über einen persönlichen Link, einen QR-Code oder direkt über unterstützte Kommunikations- und Social-Media-Apps teilen. Praktisch ist, dass die andere Person häufig keine gedruckte Karte benötigt und die Kontaktdaten direkt auf dem Smartphone aufrufen kann. Vor dem Teilen solltest du jedoch prüfen, welche Informationen öffentlich sichtbar sind.
Benötige ich ein Konto oder eine Internetverbindung für My SocialCard?
Für die vollständige Nutzung von My SocialCard kann eine Registrierung oder Anmeldung erforderlich sein, insbesondere wenn deine Karte online gespeichert, synchronisiert oder über einen persönlichen Link erreichbar sein soll. Zum Erstellen, Aktualisieren und Teilen bestimmter Inhalte wird in der Regel eine Internetverbindung benötigt. Welche Funktionen offline verfügbar sind und ob ein Konto notwendig ist, kann von der App-Version und dem jeweiligen Tarif abhängen.
Ist My SocialCard kostenlos oder entstehen zusätzliche Kosten?
Ob My SocialCard vollständig kostenlos genutzt werden kann, hängt vom angebotenen Funktionsumfang ab. Häufig stehen grundlegende digitale Visitenkarten kostenlos zur Verfügung, während zusätzliche Designoptionen, erweiterte Statistiken, mehrere Karten oder professionelle Funktionen kostenpflichtig sein können. Vor dem Download beziehungsweise vor dem Abschluss eines Abonnements solltest du die Angaben im App Store, die In-App-Käufe und die Kündigungsbedingungen sorgfältig prüfen.
Wie sicher sind meine persönlichen Daten bei My SocialCard?
Da eine digitale Visitenkarte persönliche Kontaktdaten öffentlich oder gezielt mit anderen Personen teilen kann, solltest du die Datenschutz- und Berechtigungseinstellungen aufmerksam kontrollieren. Verwende nur Informationen, die tatsächlich weitergegeben werden sollen, und lies die Datenschutzerklärung des Anbieters. Besonders wichtig ist zu prüfen, ob Daten auf Servern gespeichert, mit Drittanbietern geteilt oder für Analyse- und Marketingzwecke verarbeitet werden.